
"7만전자·20만닉스"로 침묵 흐르게 한 이주완, 또 내놓은 서늘한 전망
- 가

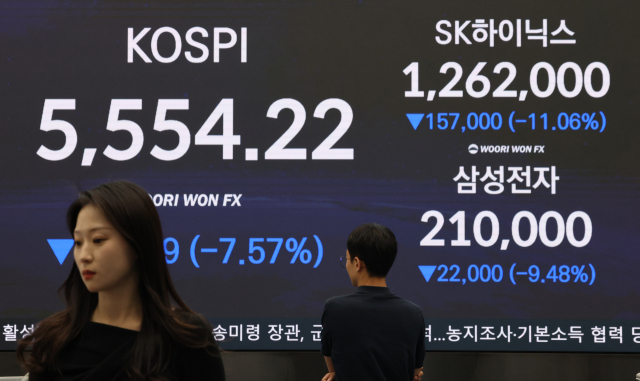 15일 서울 중구 우리은행 본점 딜링룸 전광판에 코스피 및 SK하이닉스, 삼성전자 종가가 표시돼 있다. 이날 코스피는 전일 종가와 비교해 454.59포인트(p)(7.57%) 하락한 5554.22로 거래를 마쳤다. 연합뉴스
최근 삼성전자와 SK하이닉스의 적정 주가를 각각 7만 원과 20만 원으로 제시해 화제를 모은 이주완 인더스트리 애널리스트가 "두 기업은 여전히 과평가 구간"이라는 입장을 재확인했다.
지난 16일 YTN라디오 '조태현의 생생경제'에 출연한 이 애널리스트는 '7만전자·20만닉스 전망이 성지순례가 됐다'는 진행자의 말에 "의아한 부분은 '7만전자'와 '20만닉스'를 1년 전부터 일관되게 주장해 왔다는 점"이라며 이같이 밝혔다.
그는 삼성전자와 SK하이닉스의 주가순자산비율(PBR)이 각각 2.52배, 3.43배에 달한다는 점을 짚으며 "당시엔 조용하다가 이제 와서 주목받는 게 의아하다"고 말했다. 이어 "향후 실적 개선을 반영하더라도 PBR은 여전히 높은 수준"이라며 "제가 제시한 주가 수준까지 내려와야 PBR이 1배 안팎에 수렴한다"고 설명했다.
이 애널리스트는 양사의 올해 호실적 자체는 인정하면서도 지속 가능성에는 선을 그었다. 그는 "주가는 기업의 미래 가치를 반영하는 것인데, 최근 실적은 현재 가치일 뿐"이라며 "시장에선 1년 뒤에도 이 같은 호실적(107조 원)이 유지될지 의문을 품고 있고, 개인적으로는 결코 지속되기 어렵다고 본다"고 지적했다.
그 근거로 출하량이 아닌 가격 급등에만 의존한 성장을 꼽았다. 그는 "메모리 가격이 급등하기 시작한 작년 4월 당시 주가가 바로 7만전자, 20만닉스 수준이었다"며 "이후 주가가 큰 폭으로 오르는 동안 생산량·출하량·판매량 증가가 동반됐는지를 따져보면 전혀 그렇지 않다"고 꼬집었다.
엔비디아의 성장세와 반도체 메모리 기업들의 실적 호조는 본질적으로 다르다는 점도 분명히 했다. 이 애널리스트는 "엔비디아는 출하 물량 자체가 10배 이상 폭증한 것이지만, 국내 메모리 반도체는 물량 증가 없이 가격만 급등한 것"이라며 "가격은 영원히 오를 수 없으며, 공급이 정상화되면 제자리로 돌아가기 마련"이라고 진단했다.
이어 "가격은 공급이 정상화되면 무조건 제자리로 돌아가는데, 메모리 가격이 지난해 4월 이전으로 돌아가는 것"이라며 "그럼 다시 적자가 될 텐데, 1년 후 2년 후에 분명 적자를 걱정해야 할 수준으로 축소될 것"이라고 경고했다.
그러면서 "현재의 주가 상승은 모래성처럼, 신기루처럼 없어질 실적에 기댄 거품"이라고 덧붙였다.
앞서 이 애널리스트는 지난 8일 방송에서도 양사의 적정 주가를 묻는 질문에 각각 7만 원과 20만 원을 제시하며 "최근 주가 상승은 순전히 가격 거품에 기인한 것이며 지속 가능하지 않다"고 밝힌 바 있다. 당시 파격적인 전망에 스튜디오에 침묵이 흐르기도 했으나, 그는 "지난 10년 동안 제 예측이 빗나간 적은 단 한 번도 없었다"며 자신감을 드러냈다.
이 애널리스트의 전망은 지난주 삼성전자와 SK하이닉스가 단기 조정을 겪으며 급락세를 보이자 개인투자자들 사이에서 다시금 주목받고 있다.
박정미 부산닷컴기자 likepea@busan.com
당신을 위한 추천 기사
실시간 핫뉴스
오늘의 추천 뉴스


가장 많이 본 뉴스