

글로벌 해운 운임 4주 연속 상승…국내 해운사 저평가 벗어날까
- 가

SCFI 올해 저점 대비 172% 급등
운임 상승분 3분기 실적 본격 반영
HMM 영업익 컨센 50% 상회 전망
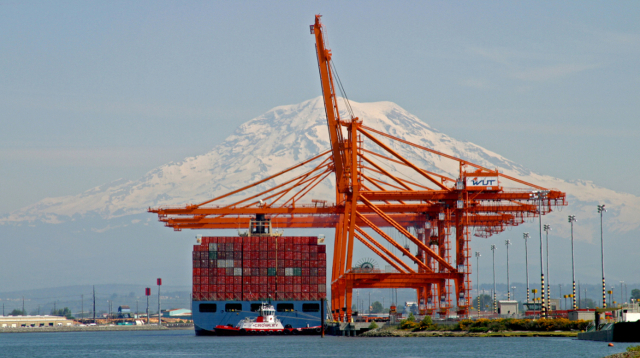 HMM이 운영하는 美서안 타코마항의 터미널 WUT. HMM 제공
글로벌 해운 운임이 중동발 지정학적 불확실성이 장기화하는 가운데 4주 연속 상승하며 연중 최고치를 기록했다. 2분기 비용 부담으로 운임 상승 효과를 충분히 누리지 못했던 HMM 등 국내 해운사들은 3분기부터 운임 강세가 실적에 본격 반영되면서 시장 전망을 웃도는 ‘어닝 서프라이즈’가 기대된다. 글로벌 해운주 대비 주가 상승폭이 제한적인 국내 해운주가 저평가 매력을 바탕으로 재평가받을 수 있다는 분석도 나온다.
24일 해운업계에 따르면 지난주 글로벌 해상운송 항로의 운임 수준을 나타내는 상하이컨테이너운임지수(SCFI)는 전주(3355.24)보다 54.39포인트(p) 오른 3409.63을 기록하며 연중 최고치를 새로 썼다. 올해 저점인 2월 13일(1251.46)과 비교하면 172.5% 높은 수준이다.
SCFI는 지난달 10일 하락 전환한 이후 3주 연속 내림세를 나타냈지만 7월 말 반등한 뒤 이번 주까지 4주 연속 상승 흐름을 이어갔다.
해운 운임 강세는 HMM의 하반기 실적에도 긍정적으로 작용할 전망이다. HMM은 글로벌 컨테이너 선사들과 마찬가지로 운임 상승의 수혜를 받고 있지만 2분기에는 중동 전쟁 여파로 유류비와 보험료가 상승하고 항만 적체까지 심화하면서 비용 부담이 컸다.
더군다나 HMM의 2분기 달러 운임은 전분기 대비 16% 상승하는 데 그쳤다. 같은 기간 SCFI가 55% 급등한 것과 비교하면 운임 상승폭이 제한적이었다.
하지만 3분기부터는 운임 상승 효과가 실적에 본격 반영될 것으로 전망된다. 운임 상승폭이 비용 부담을 웃돌면서 수익성이 개선되는 데다 운임 상승과 실제 매출 반영 사이에 1~1.5개월가량의 시차가 있기 때문이다. 최근 이어진 운임 강세가 3분기 실적에 반영되면서 이익 개선폭이 커질 가능성이 높다는 분석이다.
한국투자증권은 운임이 상승할 때 이익이 더 큰 폭으로 증가하는 ‘운임 레버리지 효과’가 HMM의 실적에 본격적으로 나타날 것으로 전망했다. 이에 따라 HMM의 3분기 영업이익이 시장 컨센서스를 50% 이상 웃돌 가능성이 있다고 분석했다.
HMM의 실적 개선 기대감이 커지면서 국내 해운주의 재평가 가능성도 제기된다. 해외 컨테이너 선사들의 주가는 8월 이후 상승폭을 키우며 연초 대비 평균 30%가량 올랐지만 같은 기간 HMM은 한 자릿수 상승률에 머물고 있다. 글로벌 해운업계의 실적 개선과 주가 상승 흐름에 비해 국내 해운주의 주가 반영이 상대적으로 더딘 셈이다.
최고운 한국투자증권 연구원은 “글로벌 해운업종은 전쟁 초기만 해도 대외 불확실성이 너무 커 운임 상승 수혜에 대해 보수적으로 반응했으나, 2분기 실적 시즌을 기점으로 주가가 본격적으로 오르고 있다”며 “반면 우리나라 선사들의 경우 아직까지 이익 컨센서스와 주가가 올해 호황을 충분히 반영하지 않고 있다”고 말했다.
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.