

[밀물썰물] 현금 접근권
- 가

도로를 향해 허위허위 손짓하는 이들은 십중팔구 고령자나 외국인이다. 운 좋게 택시를 잡았다고 생각했는데 호출 앱 이용자가 부른 택시인 걸 알았을 때 낭패감이 크다. 커피숍·식당의 키오스크 주문 화면에서 헤맬 때 느끼는 당혹감도 비슷하다. 동네 마트가 폐점해도 새벽 배송·퀵커머스로 갈아타면 달걀 한 판, 우유 한 통까지 집으로 배달되는 세상이다. 하지만 주문 앱에 익숙하지 않으면 ‘식품 사막’의 곤경에 직면한다. 기술이 편리함을 가져다주지만, 누군가는 불편을 겪고 심할 경우 구조적 소외를 낳는다.
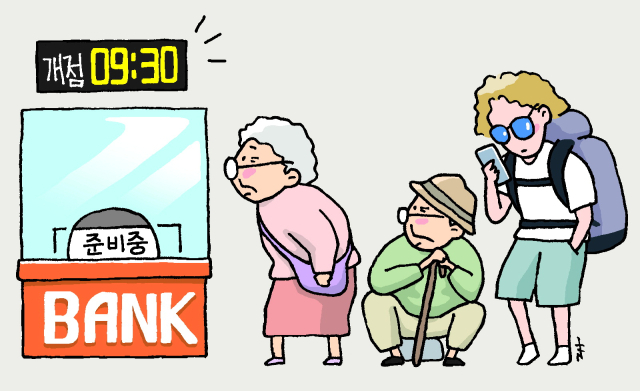
디지털 거래가 대세가 되면서 돈을 만질 기회가 드물어졌다. 지폐 공급 창구인 은행의 존재감이 미약해지는 건 세계적인 현상이다. 하지만 실물 화폐를 꼭 써야 할 때가 있다. 디지털·카드 이용이 어려운 고령층과 외국인에게 현찰은 유일한 지불 수단이다. 재난이나 통신 장애 상황도 있다. ATM이 대안이지만 감소세가 뚜렷하다. 금융감독원에 따르면 6월 말 전국의 은행 ATM은 2만 4711대로 2022년 말 대비 15.7% 줄었다. 부산(16.3%), 울산(21.5%), 경남(20.8%) 등 지방에서 사라지는 속도가 빠르다.
‘현금 사막’을 막기 위해 영국은 입출금 서비스를 의무화했다. 2024년 9월 시행된 ‘현금 접근권(access to cash)’ 제도다. 지점을 폐쇄하려면 주민과 상인의 불편이 없도록 대안을 제공해야 한다. 그래서 ‘공동 점포(Banking Hub)’가 생겨났다. 동네 우체국에 각 시중은행의 입출금, 공과금 납부 기능을 모으는 식이다. ‘현금 없는 사회’ 선도 국가인 스웨덴도 은행에 현금 공급 의무를 지웠다. 네덜란드는 누구나 5㎞ 안에서 ATM을 이용할 수 있어야 한다는 기준까지 만들었다.
금융권 노사가 은행 개점을 오전 9시에서 30분 늦추기로 합의했다. 노동시간 단축은 시대적 추세이긴 하나 고객 서비스 축소로 이어져야 하는지는 의문이다. 은행 입장에서 지점은 영업망일 뿐이지만, 사회 전체로 보면 법정 화폐의 유통망이다. 한국은행이 2022년부터 현금 접근권과 결제 선택권을 강조해 왔으나 권고에 그쳐 실효성이 없다. 그 사이 점포와 영업시간은 계속 줄고 있다. 문제는 그 선택권을 금융 노사가 쥐고 있다는 점이다.
현금 수요가 줄었다고 접근까지 차단되면 곤란하다. 고령자 비율이 높고 은행 점포가 적으며 대중교통과 디지털 금융 이용 여건이 열악한 금융 취약지역은 특히 그렇다. 공동·탄력·이동 점포나 우체국 연계 등 공공적 대안을 모색할 때다.
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.