

일본 13%·대만 8% 빠질 때 코스피 넉 달 만에 반토막
- 가

AI 투자 수익성 의구심에 흔들
고점 대비 40% 넘게 주가 폭락
산업 생태계·주주환원서 갈려
성급한 정부 정책 추진도 한몫
믿고 기다릴 안전판 미미 지적
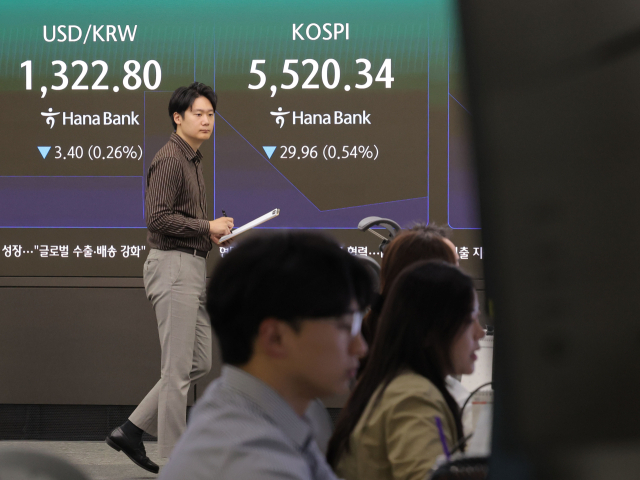 26일 오전 서울 중구 하나은행 본점 딜링룸에 코스피와 코스닥, 원달러 환율 지수가 표시되고 있다. 이날 코스피는 5469.47로 장을 마감했다. 약 7개월 만에 최저치다. 연합뉴스
우리 증시가 올 한 해 동안 뜨겁게 달아오르다가 순식간에 식어버리는 ‘극심한 변동성’을 보이고 있다. 인공지능(AI) 열풍을 등에 업고 파죽지세로 9000포인트를 돌파했던 코스피는 불과 넉 달 만에 반토막 수준에 가까웠다. 글로벌 주요 증시가 ‘AI 과열’ 논란으로 조정을 거치고 있지만, 한국 증시의 낙폭이 유독 가파른 것을 두고 우리 자본시장에 대한 신뢰가 흔들리고 있다는 우려의 목소리도 제기된다.
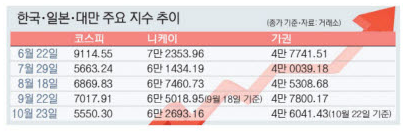
26일 한국거래소에 따르면 지난 23일 기준 코스피는 5550.30에 거래를 마쳤다. 이는 지난 6월 19일 기록했던 장중 사상 최고치 9385.59와 비교할 때 41% 가까이 폭락한 수준이다. 코스피는 이달 들어서만 18.8% 급락했다. 올해 상반기까지만 해도 세계 주요국 가운데 증시 상승률 1위를 자랑하며 ‘1만피(코스피 1만 포인트)’ 기대감이 컸지만, 이제는 5000선마저 위태한 상황이다.
특히 뼈아픈 대목은 일본이나 대만 등과의 격차다. 두 국가 역시 우리나라와 마찬가지로 글로벌 AI 투자 확대에 힘입어 연일 사상 최고치를 경신해왔고 최근에는 조정을 겪고 있다. 하지만 지난 23일 기준 일본 닛케이지수는 6만 2393.16로 역대 최고 종가(7만 2831.73)와 비교해 약 13% 하락하는데 그쳤다. 대권 가권지수도 지난 22일 기준 4만 6041.43으로 역대 최고 종가와 비교해서 약 8% 낮은 수준에 불과하다. 한국이 고점 대비 40% 넘게 빠진 상황을 감안하면 확연히 분위기가 다르다.
이를 두고 시장에서는 같은 AI 열풍으로 증시가 크게 올랐지만 상승의 주체와 충격을 버티는 힘이 달랐다는 분석이 나온다. 한국 증시의 상승세는 삼성전자와 SK하이닉스 등 소수의 반도체 대형 종목에 집중됐었는데, AI 투자 수익성에 대한 의구심과 중국발 메모리 경쟁력 약화 우려 등이 겹치며 지수 전체가 크게 흔들렸다는 것이다. 반도체 종목만 오르면 증시가 폭등하고 반대로 흔들리면 시장 전체가 무너지는 취약한 구조를 드러난 셈이다.
반면 대만과 일본은 반도체 장비와 소재, AI 서버 제조 등 보다 폭넓은 산업 생태계를 구축하고 있어 충격이 적었던 것으로 보인다. 특정 기업의 실적에만 의존하기보다는 AI 인프라 투자 확대의 수혜가 전체 시장으로 확산하는 구조기 때문이다. 실제 JP모건이 최근 발표한 ‘아시아 AI 전략 분석’ 보고서에 따르면 AI 관련 산업 발전에 있어 공급 부족이 지속될 가능성이 큰 분야로 첨단 로직 반도체와 패키징, 반도체 장비, ABF 기판, 고급 동박적층판(CCL), 고대역폭메모리(HBM), 고속 광통신 부품 등이 꼽혔다. 이 중 우리나라는 메모리와 HBM에 두각을 나타내는 반면 대만은 대부분의 분야에서 두루 경쟁력을 보이는 것으로 분석됐다.
주주환원에서도 큰 차이를 보인 것도 영향을 미친 것으로 보인다. 국제금융센터에 따르면 대만 상장사의 배당성향은 50%를 웃도는 반면 한국은 20% 후반에 그치고 있다. 최근 10년 평균 배당수익률 역시 대만은 3.7%로 한국의 2.0%보다 높다. 주가 상승에 따른 차익뿐 아니라 꾸준한 배당수익까지 기대할 수 있다는 점에서 장기 투자 자금을 끌어들이는 기반이 상대적으로 탄탄하다는 평가가 나오는 대목이다.
정부의 성급한 정책 추진 역시 증시 하락의 한 원인으로 지목되고 있다. 정부는 이번 상승장을 통해 코리아 디스카운트 해소를 위한 정책을 추진하고 있다. 하지만 투자자 입장에서는 기업 지배구조 개선이나 투자자 권익 향상 등이 실제 큰 체감을 할 수는 없다는 목소리도 높다. 한 마디로 상승할 때는 정부의 증시 부양책과 전망이 쏟아진 반면 시장이 급락하자 투자자들이 믿고 기다릴 수 있는 안전판이 미미했다는 지적이다. 특히 해외 증시로 유출된 자금을 불러오겠다며 졸속으로 추진된 단일종목 레버리지 상장지수펀드(ETF) 사태는 대표적 사례로 꼽힌다.
금융투자업계 관계자는 “기업의 지속적 이익 창출과 주주환원 그리고 정부 정책이 뒷받침되지 않는다면 급등과 급락이 반복되는 장이 계속될 것으로 보인다”고 내다봤다.
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.