

‘체코 원전 계약 불발’ 두산에너빌… 증권가 “시총 하락 과도”
- 가

예상 수주액 3조 원보다 큰 감소
주기기 공급 계약은 정상 진행
전문가 “사업 전반 영향 제한적”
기존 컨소 자격으로 재응찰 추진
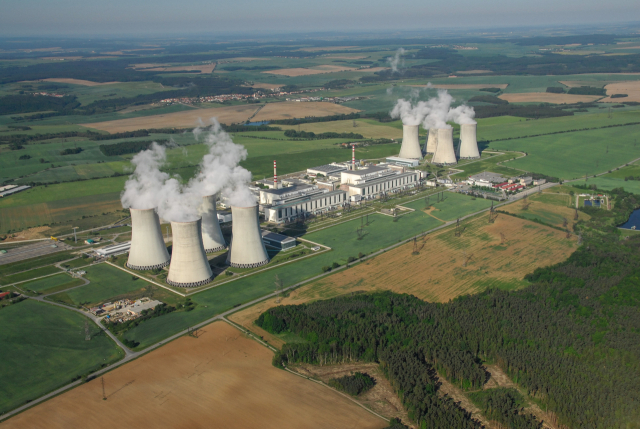 체코 두코바니 원전 건설사업 시공 계약 불발로 두산에너빌리티 주가가 지난달 28일 10% 넘게 급락했다. 증권가에서는 계약 불발이 사업 전반에 미치는 영향이 제한적인 만큼 주가 하락 폭이 과도하다는 분석이 나온다. 체코 두코바니 원전. 한수원 제공
체코 두코바니 원전 건설사업의 시공 계약이 불발되면서 두산에너빌리티 주가가 10% 넘게 급락했다. 수주 기대감이 꺾이면서 원전 사업 전반을 향한 투자심리가 위축된 영향이다. 다만 증권가에서는 이번 계약 불발에 따른 주가 하락 폭이 과도하다는 분석이 나온다. 원전 주기기 공급 등 기존 계약은 차질 없이 진행되는 데다 재입찰을 통한 사업 참여 기회도 남아 있어서다.
1일 한국거래소에 따르면 두산에너빌리티 주가는 지난달 28일 6만 2000원에서 30일 5만 3600원으로 13.5% 하락했다. 이틀 만에 시가총액도 약 5조 3585억 원 줄었다. 지난 5월 고점인 13만 9200원과 비교하면 61.9% 떨어진 수준이다.
두산에너빌리티는 대우건설과 컨소시엄을 구성해 체코 두코바니 원전 프로젝트 시공에 참여할 예정이었다. 하지만 사업을 총괄하는 한국수력원자력은 지난달 29일 공사비 등을 둘러싼 이견으로 컨소시엄과 진행해 온 시공 계약 협상을 종료한다고 밝혔다. 최종 협상에서 양측이 제시한 공사 금액은 1조 원 넘게 차이가 났다. 체코 두코바니 원전 사업은 총 27조 원 규모로 원전 2기를 건설하는 대형 프로젝트다. 원전 사업은 종합 설계와 원자로 설비·터빈발전기 공급, 시공 등으로 이뤄진다.
대우건설은 “한수원이 일방적으로 협상 결렬을 발표한 것에 유감을 표하며 받아들일 수 없다”고 반발했다. 반면 두산에너빌리티는 대우건설과 선을 그었다. 회사는 “컨소시엄 명의의 보도자료는 시공 주간사인 대우건설 측이 당사와 사전 협의 없이 배포한 자료”라며 “해당 자료에 담긴 내용은 두산에너빌리티의 공식 입장과 무관하다”고 밝혔다.
증권가에서는 시공 계약 불발이 두산에너빌리티의 원전 사업 전반에 미치는 영향은 제한적이라고 보고 있다. 키움증권 조재원 연구원은 “두산에너빌리티의 체코 주기기 시공 예상 수주 규모가 약 3조 원이었다는 점을 감안해보면 주가 하락은 단일 프로젝트 수주 실패 그 이상을 반영했다고 해석할 수 있다”고 말했다. 또한 설계·구매·시공(EPC) 사업은 두산에너빌리티의 주력인 기자재 사업보다 수익성이 낮아 예상 수주액 3조 원보다 실제 이익 기여도는 크지 않았을 것이라는 분석도 나온다.
KB증권 정혜정 연구원은 체코 원전 시공 관련 수주의 내년 이연이 불가피하다고 분석하면서도 “견조한 수주 증가세를 보이는 가스터빈 부문 덕분에 기존 연간 신규 수주 가이던스(자체 예측치) 13조 3000억 원을 충족할 수 있을 것”이라고 내다봤다.
두산에너빌리티는 원전 시공 사업 기회를 다시 확보한다는 방침이다. 내년 7월 새로운 시공사와 계약을 예고한 한수원이 기존 컨소시엄 참여 기업에도 재입찰을 허용하겠다고 밝힌 데 따른 것이다. 회사는 “체코 신규 원전 건설사업의 중요성과 성공적인 추진 필요성에 깊이 공감하고 있다”며 “성공적인 사업 완수를 위해 최선을 다하겠다”고 밝혔다.
시공 계약 협상 결렬과 별개로 한수원과 체결한 원자로 설비·터빈발전기 공급 계약은 예정대로 진행된다. LS증권 김세련 연구원은 “두산에너빌리티의 체코 원전 기자재 납품에는 전혀 영향이 없다”며 “글로벌 전력 수요 증가로 대형 가스터빈의 수급 쇼티지(공급 부족)는 당분간 지속될 것”이라고 전망했다.
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.