

S&P, 포스코 신용등급 하향… “버는 돈보다 쓰는 돈이 많아”
- 가

포스코홀딩스·포스코 ‘A-’→‘BBB+’…포스코인터도 하향
철강은 완만한 회복 기대…배터리 소재는 적자 지속 전망
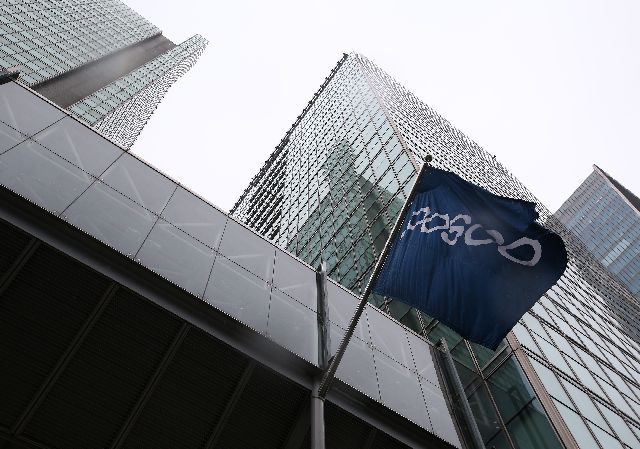 서서울 강남구 포스코센터. 연합뉴스
글로벌 신용평가사 S&P글로벌레이팅스(이하 S&P)가 포스코홀딩스와 주요 계열사의 신용등급을 일제히 하향 조정했다. 실적 둔화와 대규모 투자 등으로 재무 부담이 커진 결과다.
18일 업계에 따르면 S&P는 최근 포스코홀딩스와 포스코의 장기발행자 신용등급을 기존 ‘A-’에서 ‘BBB+’로 한 단계 하향 조정했다. 포스코인터내셔널의 장기 신용등급도 ‘BBB+’에서 ‘BBB’로 하향 조정했다. 다만, 등급 전망은 모두 ‘안정적’으로 제시됐다.
S&P는 “포스코홀딩스의 높은 자본지출(CAPEX)과 주요 사업의 부진한 영업 환경이 향후 2년 동안 현금흐름 개선을 저해할 것”이라며 “올해 자본지출이 영업현금흐름을 상회하며 부채가 증가하고 부채 감축이 어려워질 수 있다”고 언급했다.
S&P는 포스코홀딩스의 2026년 영업현금흐름이 약 6조 9000억 원으로 추정된다며 올해 예상된 약 8조 3000억 원의 자본지출과 9000억 원에 달하는 주주환원을 충당하기에는 부족할 것이라고 전망했다.
특히 S&P는 “(포스코홀딩스가) 향후 3년간 약 1조 원 규모의 자산 매각을 계획하고 있으나 올해만 약 2조 3000억 원의 현금 유출이 예상된다”라며 “자본지출을 충당하기에는 부분적인 완화책에 그칠 것으로 보인다”고 설명했다.
향후 실적 개선 여부에 대해서는 사업 부문별로 전망이 엇갈렸다.
철강 부문은 국내 반덤핑 조치에 따른 가격 상승 가능성과 중국 스테인리스 자회사 매각 등으로 완만한 수익성 회복이 점쳐진다. 하지만 글로벌 수요 둔화와 미·유럽의 관세 장벽은 여전한 리스크다.
반면, 차세대 성장동력인 이차전지 소재 사업은 당분간 적자의 늪을 벗어나기 어려울 전망이다. 리튬 가격 반등과 아르헨티나 공장 생산량 확대라는 호재가 있지만, 전방 산업인 전기차 수요 위축이 발목을 잡고 있기 때문이다.
S&P는 향후 철강 마진 약화, 투자 확대, 미국·유럽 철강 관세 영향 확대 또는 배터리 소재 사업 손실 확대 등이 발생할 경우 추가 신용등급 하향 가능성이 있다고 밝혔다. 반대로 철강 수요 회복이나 투자 축소 등으로 부채가 크게 줄어들 경우 등급 상향 가능성도 열려 있다고 덧붙였다.
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.