

한진칼 흔드는 호반의 자본력, 어디까지 가나
- 가

호반, M&A 시장서 공격적 행보
건설사로 시작 자산규모 20조 원
한진칼 경영권 확보 문턱 높아
지분 차익만 노릴 가능성도 제기
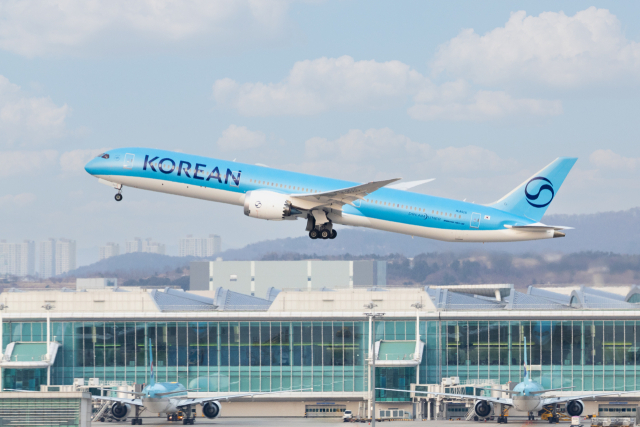 호반그룹의 지분 추가 확보로 지배구조가 흔들리고 있는 한진칼의 자회사 대한항공의 항공기. 대한항공 제공
호반그룹의 한진칼 지분 추가 확보가 한진그룹의 지배구조를 흔들고 있다. 한진그룹 조원태 회장 측은 그룹의 지주회사격인 한진칼 지분을 추가로 확보해 오는 12월 최대 주주 위치를 회복하겠다고 밝혔다. 금호산업에서 LS, 한진칼까지 공격적인 지분 매입으로 다른 그룹의 경영권을 위협해 온 호반에 대해 재계에선 경계의 목소리가 나온다.
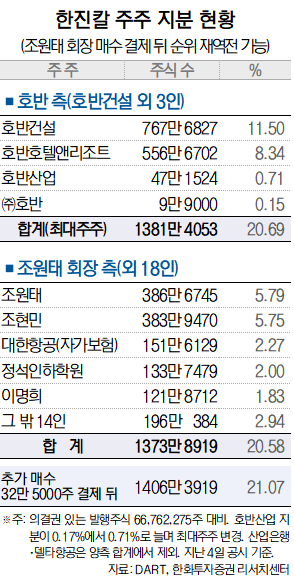
한진칼은 지난 4일 최대주주가 ‘조원태 외 18인’에서 ‘호반건설 외 3인’으로 바뀌었다고 공시했다. 조 회장은 이에 앞서 지난 2일 한진칼 주식 32만5000주(0.49%)를 370억 원에 사들이는 계약을 맺었다고 공시했다. 한진칼 측은 “12월 초 매입을 완료할 경우 최대주주는 조원태 회장 및 특수관계인으로 변경될 수 있다”고 밝혔다.
호남지역 건설사로 출발한 호반그룹은 2008년 금융위기 이후 약 10년 동안 시공능력평가 순위가 77위에서 16위로 급성장했다. 공공택지를 대거 확보해 직접 분양하는 방식으로 몸집을 키웠다. 그룹 전체의 자산 총액은 2017년 7조 원을 돌파했고 올해는 20조 원을 넘겼다.
호반은 이렇게 쌓은 현금으로 인수합병(M&A) 시장에 나섰다. 2015년 아시아나항공의 모회사 금호산업 인수전에 뛰어들었고, 2018년에는 대우건설 우선협상대상자로 선정되기도 했다. 2021년 대한전선을 인수했고 지난해 3월부터는 LS그룹 지주사 ㈜LS 지분을 4%대까지 사들였다. 2022년 행동주의 펀드 KCGI의 한진칼 지분을 사들여 2대 주주가 된 호반은 이번에 최대 주주로 올라섰다. 재계에선 호반의 공격적 행보가 ‘탈건설’ ‘2세 경영’과 관련 있다는 분석이 나온다.
호반은 한진칼 지분 매입 등에 대해 “단순 투자”라는 입장을 유지하고 있지만 시장에서는 이 말을 그대로 받아들이지 않는다. 호반은 4년간 한진칼 주식에 8000억 원이 넘는 자금을 투입했고 지난달에는 공정거래위원회에 기업결합 신고도 마친 상태다. LS도 호반의 지분 매입을 ‘의도적인 경영권 흔들기’로 받아들였다. LS는 자사주와 바꿀 수 있는 650억 원어치 교환사채를 대한항공에 발행해 ‘반(反)호반 동맹’을 맺었다.
호반이 자금력을 앞세워 지배구조 흔들기에 나섰지만 한계가 있다는 지적도 나온다. 호반그룹의 현금성 자산은 1조 4000억 원대지만 본업의 현금 창출력은 약해졌다. 주력인 호반건설의 지난해 매출은 1조 2326억 원으로 전년의 절반 수준으로 줄었고, 영업활동 현금흐름은 4728억 원 적자였다. 그런데도 순이익은 4752억 원으로 79% 늘었다. 한진칼 주식 평가이익 6152억 원 덕분이다. 현금이 아닌 장부상 이익이 실적을 떠받친 셈이다. 지분 다툼으로 한진칼 주가가 치솟으면서 비용도 커졌다. 지난 5일 종가 기준으로 지분 1%포인트를 더 사는 데 1300억 원 넘게 든다.
내년 3월 한진칼 정기 주주총회가 핵심 분기점이 되겠지만 호반의 지분이 경영권을 위협할 정도에 미치지 못한다는 분석도 있다. 조 회장 측 지분에 우호 주주인 델타항공(14.90%)과 산업은행(10.58%)만 더해도 46%를 넘는다. 한화투자증권은 최근 보고서에서 “이사 해임과 정관 변경은 출석 의결권의 3분의 2가 찬성해야 하는 특별결의”라며 “지금 규칙에서는 현 경영진(조 회장 측)이 지키기만 해도 이사회 과반을 유지할 수 있다고 판단한다”고 밝혔다. 한화투자증권은 “호반은 산은 지분을 인수해도 집중투표에서 (이사) 1석 확보 기준에 미달”한다고 분석했다. 산은도 항공 산업 구조개편이 끝나기 전에는 한진칼 지분 매각 계획이 없다는 입장이다.
호반이 기업 인수전에 자주 나섰지만 끝까지 가는 일은 드물다는 분석도 있다. 금호산업 인수전에서는 지분 차익만 누렸고, 대우건설 인수전에서는 해외 사업장 부실을 확인한 뒤 포기했다. 동부건설, SK증권 인수전에서도 중도에 이탈해 정보만 얻고 빠지는 ‘체리피커’라는 비판을 받았다. (주)LS 지분도 지난해 10월 말부터 전량 팔아 1000억 원대 차익을 남긴 것으로 추산된다. 이 때문에 호반이 산은의 한진칼 지분을 확보하지 못할 경우 고점에서 지분을 매각해 1조 원 이상의 차익만 남기고 빠지는 시나리오도 재계 일각에서 제기된다.
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.