

‘어닝쇼크·입찰제한 우려’ 덮친 LIG D&A…목표가 줄줄이 하향
- 가

3분기 영업익 시장 추정 35% 밑돌아
신한 56.1%·BNK 50.9%·삼성 49.7% 낮춰
3거래일째 급락세…시총 3조원 증발해
방사청 24개월 입찰 제한에 불확실성 확대
24조 5000억 원 수주잔고 중장기 버팀목
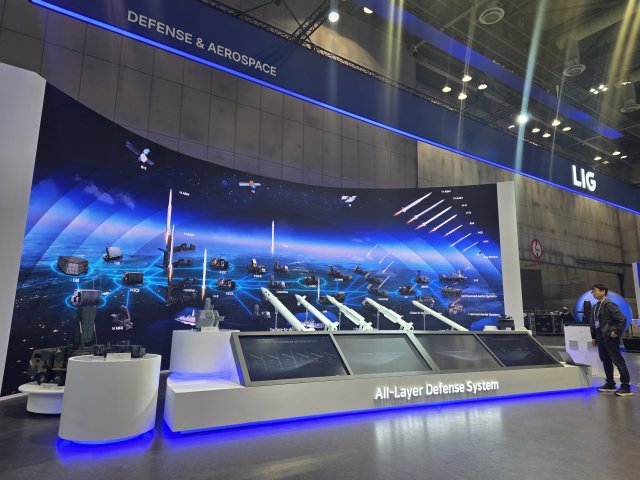 LIG D&A가 지난해 ADEX 2025(서울 국제 항공우주 및 방위산업 전시회) 에 참가해 선보인 무기체계 . LIG D&A 제공
LIG디펜스앤에어로스페이스(LIG D&A)가 올해 3분기 시장 기대치를 밑도는 실적을 내놓으면서 증권가의 목표주가가 줄줄이 낮아지고 있다. 중동 전쟁 이후 유도무기 중심 사업 구조에 부여됐던 높은 밸류에이션(기업가치)이 약화하는 데다 수출 매출 지연과 방위사업청 제재 관련 불확실성까지 겹친 영향이다.
9일 증권업계에 따르면 주요 증권사들이 LIG D&A의 목표주가를 잇달아 낮췄다. 신한투자증권이 기존 98만 원에서 43만 원으로 56.1% 낮춰 가장 큰 하향 폭을 기록했다. BNK투자증권은 110만 원에서 54만 원으로 50.9%, 삼성증권은 85만 5000원에서 43만 원으로 49.7%, 미래에셋증권은 112만 원에서 57만 원으로 49.1% 각각 낮췄다. 상상인증권도 44.5%, 유진투자증권 33.0%, 한국투자증권 29.0%, SK증권 22.2%, 다올투자증권 14.3% 하향 조정했다. 대부분 목표주가를 큰 폭으로 낮췄지만 투자의견은 매수를 유지했다.
실적 부진 전후로 주가도 급락하고 있다. 지난 5일 42만 500원에서 35만 8500원으로 14.7% 하락한 데 이어 실적 발표 당일인 6일에도 9.1% 떨어졌다. 이날 오전 10시 기준으로는 전 거래일보다 11.5% 내린 28만 8500원에 거래되고 있다. 3거래일 간 약 3조 원 수준의 시총이 증발했다.
LIG D&A의 3분기 연결 기준 매출은 1조 710억 원으로 전년 동기 대비 2.1% 증가했지만 영업이익은 676억 원으로 24.6% 감소했다. 시장 컨센서스인 1033억 원을 34.6% 밑도는 어닝 쇼크다. 수익성이 높은 수출 매출이 기대에 미치지 못한 것이 주된 원인이다. UAE 천궁-Ⅱ 매출은 당초 예상한 1200억 원보다 적은 800억 원에 그쳤다. 환율 하락으로 수출 마진이 약 5%포인트 낮아졌고, 연구개발 사업 비중 확대와 개발손실충당금 90억 원도 수익성을 압박했다. 구미 생산 시설 증설 과정에서 유형자산손상차손 220억 원이 발생하고 환 관련 손실도 약 400억 원에 달하면서 당기순손실 82억 원을 기록했다.
증권가에서는 실적 전망 하향뿐 아니라 유도무기 사업에 부여됐던 프리미엄이 약해지고 있다는 점도 주목한다. 중동 전쟁 이후 국내 방산 경쟁사보다 높은 기업가치를 인정받았지만 기대했던 대규모 수출 계약이 가시화하지 않고 있다는 분석이다. 해외 방산업체 주가 하락 등 업종 전반의 밸류에이션 조정도 목표주가 하향에 영향을 미쳤다. 연구개발비 증가와 자회사 고스트로보틱스의 적자 지속으로 수익성 둔화가 2027년까지 이어질 수 있다는 우려도 나온다.
방사청 제재도 부담이다. 회사는 지난달 20일 방위사업청 방위사업계약심의위원회에서 24개월간 입찰 참가 자격 제한 처분을 받았다. 방사청 직원에게 4억 6000만 원 상당의 금품을 제공한 혐의와 방위 사업 계약 과정의 부정한 원가 산정 행위 등이 제재 사유다. 정부 발주 사업 의존도가 높은 방산업의 특성상 국내 신규 사업 참여에 불확실성이 커질 수 있다. 삼성증권 한영수 연구원은 “주가가 프리미엄에 거래되는 상태에서 투자심리에는 부정적 영향을 미칠 수 있을 것”이라며 “회사의 장기 실적을 결정하는 국책과제 참여에 미칠 영향에도 확인이 필요한 상태”라고 분석했다.
다만 중장기 성장 기대는 여전히 유효하다는 평가다. 증권가가 주목하는 것은 회사가 제시한 연말 수주잔고 28조 원 목표다. 3분기 말 수주잔고는 약 24조 5000억 원으로, 내년 예상 매출 기준 약 4.2년 치 일감에 해당한다. 수주잔고 중 수출 비중도 59%에 달한다. IM증권 변용진 연구원은 “상당량의 수출 수주가 물밑에서 협의되고 있음을 암시하는 것으로 풀이된다”고 말했다.
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.