

“한국 가계부채비율 171%…여전히 OECD서 7번째 높아”
- 가

우리나라 2025년 가처분소득 대비 가계부채 비율 171.1%
4년째 하락 불구 높은 수준…소득 증가율 줄어 비율도 악화
미·영, 금융위기 이전 한국보다 비율 높았으나 현재 낮아
은행권 옥죄는 사이 비은행권 주담대 4분기만에 26조↑
 우리나라의 가처분소득 대비 가계부채 비율이 4년째 하락세를 보이고 있지만, 여전히 경제협력개발기구(OECD) 38개 회원국 중 7번째로 높은 수준인 것으로 나타났다. 사진은 서울의 한 시중은행. 연합뉴스
우리나라의 가처분소득 대비 가계부채 비율이 4년째 하락세를 보이고 있지만, 여전히 경제협력개발기구(OECD) 38개 회원국 중 7번째로 높은 수준인 것으로 나타났다. 우리나라 가계부치 비율이 6년 3개월 만에 최저치로 떨어졌다는 언론 보도가 나온지 하룻만에 나온 분석결과로 시사하는 바가 적지 않다.
17일 나라살림연구소가 발간한 나라살림브리핑(제504호)에 실린 ‘가처분소득 대비 가계부채 비율 및 가계부채 상황 분석’ 보고서에 따르면, 한국은행 자금순환표와 국민계정을 바탕으로 나라살림연구소가 직접 산출한 한국의 2025년 가처분소득 대비 가계부채 비율은 171.1%로, 2021년 정점(193.4%) 대비 22.3%포인트(P) 하락했다. 하지만, 한국의 가계부채 비율은 OECD 38개국의 2024년 수치와 비교하면 네덜란드·호주·덴마크·캐나다·스웨덴·룩셈부르크에 이어 7번째로 높은 수준이다.
앞서 지난 16일 언론에 보도된 국제결제은행(BIS) 최신 통계에 따르면, 지난해 말 기준 한국의 명목 국내총생산(GDP) 대비 가계부채 비율은 88.6%로 2019년 3분기 말(88.3%) 이후 6년 3개월 만에 최저 수준까지 하락했다. 우리나라 GDP 대비 가계부채 비율은 2021년 3분기 말 99.1%로 고점을 찍은 뒤, 점차 하락해 2024년 말 89.6%로 90%를 밑돌았다. 이 같은 한국의 가계부채 비율은 BIS 통계에 포함된 44개국 가운데 스위스(123.0%), 호주(114.0%), 캐나다(100.6%), 네덜란드(93.8%), 뉴질랜드(91.1%)에 이어 여섯 번째로 높은 수준이다.
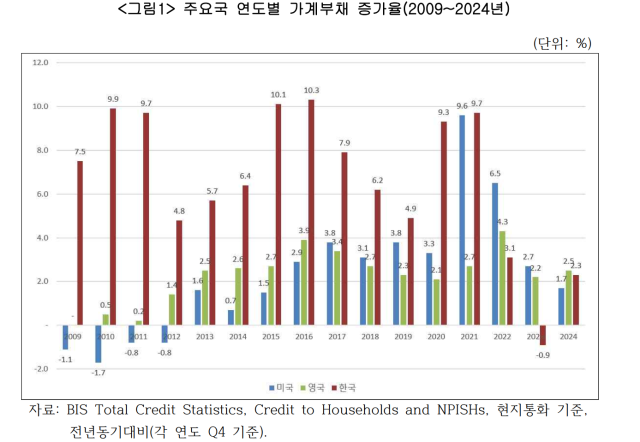
이번 나라살림연구소 보고서에 따르면 우리나라는 2009년부터 2021년까지 13년간 부채증가율이 단 한 해도 예외 없이 소득증가율을 앞질렀다. 가계부채 비율 하락이 시작된 2022년 이후에도 가계부채 잔액이 실제로 감소한 해는 2023년(-0.81%) 단 한 해에 불과했고, 나머지 연도에는 부채가 계속 늘었다.
 나라살림연구소 제공
최근 가계부채 비율이 낮아진 것은 소득(분모)이 부채(분자)보다 더 빠르게 증가한 결과로, 부채를 능동적으로 줄인 것이 아니라 소득 증가에 기대어 비율이 수동적으로 낮아진 것이라는게 보고서의 설명이다. 더욱이 작년에는 가계부채 증가율이 다시 오르고 소득증가율이 감소하는 흐름이 나타나고 있어, 본격적인 디레버리징 국면에 진입했다고 보기는 어려운 상항이라고 보고서는 진단했다. 디레버리징(Deleveraging)은 자산을 매각하거나 증자를 통해 부채를 축소하는 것을 말한다.
반면에 서브프라임 모지기 사태로 촉발된 2008년 글로벌 금융위기(GFC) 이후 위기의 진원지였던 미국은 2009년 1분기부터 2013년 2분기까지 18개 분기 연속으로 가계부채 절대액이 줄었고, 영국도 같은 시기 부채 증가가 사실상 멈추며 디레버리징 국면에 들어섰다.
이들 국가가 가계부채 조정에 들어간 바로 그 시기에 한국의 가계부채는 2010년 9.9%, 2011년 9.7% 증가를 이어갔다. 특히 글로벌 금융위기가 닥친 2008년 말 대비 2024년 말 기준 한국의 가계부채 절대액은 179.7% 증가했다. 같은 기간 미국과 영국이 각각 43% 증가에 그친 것과 극명히 대비되는 수치다.
보고서는 “한국보다 가계부채 비율이 높은 나라는 덴마크·노르웨이·호주 등이 있으나 한국과는 사정이 다르다”면서 “이들 국가는 고세율로 인해 순처분가능소득(분모)이 작아지는 효과가 있는 데다, 연금 소득대체율이 70% 이상이고 노인빈곤율이 5% 미만에 불과해, 은퇴 이후에도 부채 상환 능력이 제도적으로 뒷받침된다. 반면 한국의 연금 소득대체율은 OECD 최하위권이며 노인빈곤율은 OECD 1위다. 즉, 우리나라는 여전히 디레버리징 국면에 들어섰다고 말하기 어려운 상황인데, 가계부채 비율이 높은 주요 국가와 비교해 봐도 구조적인 리스크가 두드러진다”고 지적했다.
우리나라는 가계부채비율 하락 기간(2022~2025년) 동안 가계부채의 내부 구조도 더 나빠졌다.
실제로 우리나라는 주택 관련 대출은 2021년 말 대비 185조 원 증가한 반면, 신용대출 등 기타대출은 88조 원 감소했고, 올해 1분기 현재 주택관련 대출 비중은 59.1%로 2021년(52.9%) 대비 6%포인트(P) 이상 높아졌다. 특히, 이재명 정부가 2025년 6월 은행권 주택담보대출(주담대) 한도를 6억 원으로 제한하는 고강도 규제를 시행하자, 신협·상호금융·새마을금고 등 비은행예금 취급기관이 그 틈새를 파고들었다. 이들 기관의 주택관련 대출은 규제 시행 이후 4개 분기 만에 약 26조 원 급증했다.
보고서는 “은행권 규제가 강화될 때마다 비은행권이 빈틈을 메우는 패턴이 반복되는 이유”라며 “가계부채 비율이 다소 낮아졌다고 해서 본질적 위험이 줄어든 것이 아닌 만큼 부동산 시장을 안정시키고, 비은행권 감독 체계를 정비하며, 부채 총량을 실질적으로 줄이는 일이 시급하다”고 제언했다.
송현수 기자 songh@busan.com
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.