

증시 활황에 퇴직연금 갈아탔다가… 하락장에 손실만
- 가

근로자가 운용하는 DC형 급증
고점 6~7월에 약 15만 명 전환
지난해 동기간 대비 181% 늘어
코스피 급감에 마이너스 수익률
재전환 불가능한 만큼 신중해야
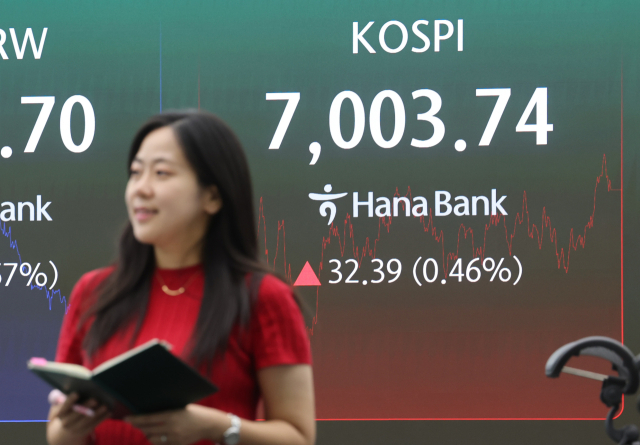 코스피가 상승하며 5거래일 만에 7,000선에서 마감한 2일 서울 중구 하나은행 딜링룸에서 직원이 업무를 보고 있다. 이날 코스피는 32.39p 오른 7,003.74로 거래를 종료했다. 연합뉴스
코스피 고점 무렵인 올해 6~7월 퇴직연금을 확정급여형(DB)에서 확정기여형(DC)으로 바꾼 가입자가 1년 전의 세 배 가까이로 불었지만, 이후 주가가 꺾이면서 일부 전환자는 두 달 새 10% 넘는 손실을 본 것으로 확인됐다.
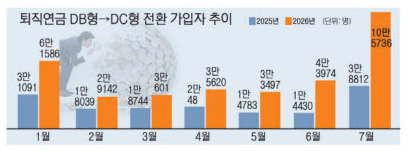
5일 국회 정무위원회 소속 국민의힘 박성훈 의원이 금융감독원에서 제출받은 자료에 따르면 올해 6~7월 DB형에서 DC형으로 전환한 가입자는 14만 9710명이었다. 지난해 같은 기간(5만 3242명)보다 181.2% 늘었다.
DB형은 회사가 적립금을 굴리고, 근로자는 퇴직 직전 3개월 평균임금을 기준으로 근속 1년마다 한 달 치 임금을 퇴직급여로 받는다. 받을 돈이 미리 정해져 있어 운용 손익은 회사 몫이다. 반대로 DC형은 회사가 해마다 연간 임금의 12분의 1 이상을 근로자 계좌에 넣어주고, 근로자가 이 돈으로 직접 상품을 골라 운용한다. 성과에 따라 퇴직급여가 늘기도 하고 줄기도 한다.
지난 7월 한 달에만 10만 5736명이 DC형으로 옮겨 6월(4만 3974명)의 두 배를 넘었다. 지난해 7월(3만 8812명)과 비교하면 2.7배다. 1~7월 누적 전환자 34만 156명 가운데 44.0%가 6~7월 두 달에 몰렸다.
금감원 통계는 전환을 마친 달을 기준으로 잡힌다. 신청에서 완료까지 보통 한 달가량 걸리는 만큼 7월 전환자 상당수는 코스피가 정점을 찍은 6월께 결정을 내린 것으로 보인다. 코스피는 연초 4200선에서 출발해 6월 19일 장중 9385.59까지 올랐다.
벌어진 수익률 격차도 전환을 부추겼다. 올해 2분기 DC형 수익률은 26.82%로 1분기(10.31%)보다 16.51%포인트 뛰었다. 같은 기간 DB형의 수익률은 3.46%에 머물렀다. 돈이 몰리면서 2분기 말 DC형 적립금은 167조 8000억 원으로 석 달 새 13.7% 불었다. DB형 적립금(224조 2000억 원)은 1.1% 느는 데 그쳤다.
하지만 대규모 전환 이후 장세는 반대로 흘렀다. 국내 대형 증권사인 미래에셋증권과 한국투자증권에서 4~6월 DB형을 DC형으로 바꾼 가입자의 7~8월 단순 기간수익률은 각각 -10.7%, -10.2%로 집계됐다. 이 기간 코스피는 8303.4에서 6820.0으로 18.1% 내렸다.
퇴직연금은 예금과 펀드, 상장지수펀드(ETF) 등에 나눠 담는 경우가 많아 주식 직접투자보다 등락 폭이 작다. 그런데도 두 달 만에 10% 넘게 잃어 이례적인 하락 폭이라는 평가가 나온다.
시장 흐름이 바뀌어도 DC형으로 넘어간 적립금은 DB형으로 되돌릴 수 없다. 고용노동부 행정해석상 전환 때 과거 근속기간 몫의 퇴직급여까지 정산해 DC 계좌로 옮기기 때문이다.
회사가 두 제도를 함께 운영하고 노사가 규정을 갖췄다면 앞으로의 근속기간에는 DB형을 다시 적용할 수 있다. 이때도 지나간 가입기간은 살아나지 않고 DB형은 처음부터 새로 쌓인다.
업계에서는 근속기간이 많이 남은 가입자일수록 전환을 신중하게 판단해야 한다고 조언한다. 그런데도 전환 과정에 결정을 다시 생각해 볼 숙려기간은 대체로 마련되어 있지 않다. 회사별로 정해진 주기에 신청을 받는 절차가 있지만 행정 처리를 위한 것일 뿐 투자 판단을 점검하는 장치는 아니다.
박 의원은 “노후자금의 운명을 바꾸는 중대한 선택인데도 정부는 상승장에 휩쓸린 ‘묻지마 전환’을 사실상 방치했다”며 “단기 수익률에 현혹돼 성급한 전환이 반복되지 않도록 위험고지와 투자교육을 강화하고, 숙려 절차 등 실질적인 보호장치를 즉각 마련해야 한다”고 강조했다.
박동해 기자 eastsea@busan.com
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.