

주담대 금리 상한 7% 육박… 가계 덮친 ‘긴축 시대’
- 가

美·日 이어 한은 추가 인상 거론
신규 취급 금리 1년새 0.61%P↑
‘영끌’ 차주 이자 부담 ‘직격탄’
자영업자 상환 연체 증가 우려
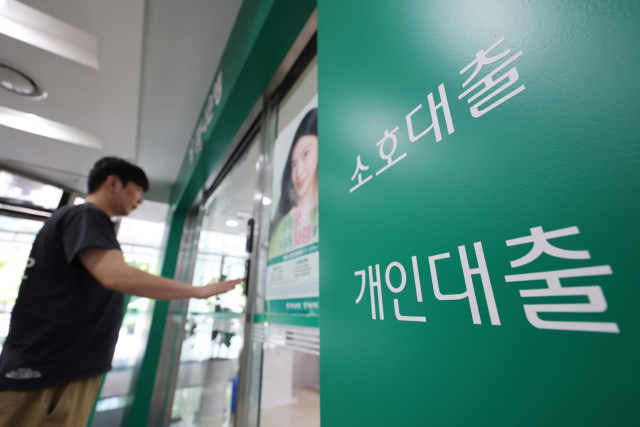 국내 대출금리 상승 압력이 커지면서 주택담보대출 상단이 8%대로 빠르게 오를 수 있다는 우려가 나온다. 시내의 한 은행. 연합뉴스
글로벌 주요국 중앙은행들이 잇따라 기준금리를 인상하며 다시 ‘긴축의 시대’로 접어들고 있다는 평가가 나온다. 한국은행이 두 달 연속 기준금리를 인상한 가운데 미국과 일본의 기준금리 인상 여파까지 겹치며 국내 대출금리의 상승 압력이 커지고 있기 때문이다. 특히 지금과 같은 긴축 기조가 지속될 경우 주택담보대출(주담대) 금리 상단이 8%대로 빠르게 오를 수 있다는 전망도 나온다. 집값 상승으로 대출 규모는 커졌는데 금리가 가파르게 오를 경우 가계의 이자 부담이 급격히 불어날 수 있다는 우려가 제기된다.
21일 금융권에 따르면 5대 시중은행(KB국민·신한·하나·우리·NH농협)의 5년 고정형 주담대 금리는 지난 18일 기준 연 4.94~6.92%로 집계됐다. 주담대 금리 상한인 7%에 육박한 수준이다.
실제 차주에게 적용되는 금리도 빠르게 상승하고 있다. 은행연합회 자료에 따르면 5대 은행이 지난 7월 신규 취급한 주담대 평균 금리는 연 4.67%로 1년 전 4.06%보다 0.61%포인트(P) 상승했다. 이는 코로나19 사태 이후 저금리 기조가 이어졌던 2021년 7월(2.87%)과 비교하면 1.8%P나 높다.
대출금리를 끌어올린 것은 시장금리다. 금융투자협회에 따르면 고정형 주담대 금리의 주요 산정 기준이 되는 은행채 5년물(AAA) 금리는 지난 17일 연 4.552%로 4.5%를 넘었다. 석 달 전인 6월 17일(4.207%)과 비교하면 0.345%P 올랐다.
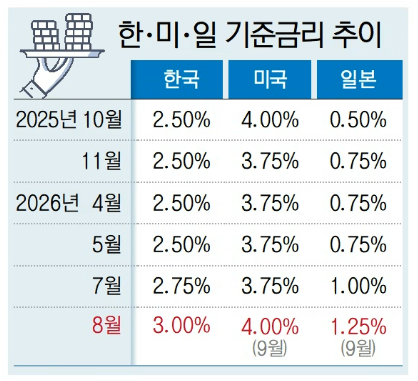
문제는 이 같은 상승 기조가 앞으로 지속될 것이란 점이다. 이미 두 번 기준금리를 올린 한은의 추가 인상 가능성이 거론되는 가운데 주요국의 긴축 속도가 더해질 수 있기 때문이다. 실제 미국발 금리 상승 압력이 커지고 있다. 미국 연방준비제도(Fed·연준)는 지난 16일 기준금리를 0.25%P 인상해 연 3.75~4.00%로 끌어올렸다. 2023년 이후 3년여 만의 첫 인상이다. 인플레이션 압력이 지속될 경우 추가적인 긴축 가능성도 남아 있어 미국 국채금리를 통해 국내 채권시장에도 상승 압력이 이어질 가능성이 높다.
일본마저 긴축 대열에 합류했다. 일본은행(BOJ)은 지난 18일 정책금리를 기존 1.00%에서 1.25%로 0.25%P 올렸다. 1995년 이후 31년 만의 최고 수준이다. 이에 따라 미쓰비시UFJ·미쓰이스미토모·미즈호 등 일본 3대 은행도 보통예금 금리를 기존 0.4%에서 0.5%로 올리는 등 기준금리 인상이 민간 금융시장으로 빠르게 전이되고 있는 상태다.
국내 상황도 마찬가지다. 한은은 지난 7월과 8월 두 차례 연속 기준금리를 올려 연 2.50%에서 3.00%로 끌어올렸다. 한은이 두 차례 연속 기준금리를 올린 것은 이례적으로, 시장에서는 연내 추가 인상 가능성까지 열어두고 있다. 미국과 일본을 비롯한 주요국의 긴축이 동시에 진행되면서 국내 시장금리와 대출금리가 당분간 높은 수준을 유지할 가능성이 커진 셈이다. 이에 금융권에서는 5년채 은행채 금리가 연말까지 5%에 달할 것으로 내다보고 있다.
대출금리가 치솟으며 대출 한도를 최대한 활용하는 이른바 ‘영끌’ 차주들은 직격탄을 맞았다. 수도권·규제지역의 주담대 최대 한도인 6억 원을 30년 만기 원리금균등상환 방식으로 빌린다고 가정하면 금리가 연 4%일 때 월 원리금은 약 286만 원이다. 하지만 금리가 5%로 오르면 약 322만 원으로 늘어난다. 금리가 8%까지 상승하면 월 상환액은 약 440만 원에 달한다.
특히 가계 전체로 범위를 넓히면 금리 상승 충격은 더 커진다. 국회 정무위원회 소속 한창민 사회민주당 의원이 한은에서 제출받은 자료에 따르면 대출금리가 0.5%P 상승할 경우 가계의 연간 이자 부담은 총 6조 5000억 원 증가하는 것으로 추산됐다. 소득별로는 고소득 가계의 추가 이자 부담이 4조 2000억 원으로 가장 컸다. 하지만 중소득 가계도 1조 6000억 원, 저소득 가계 역시 7000억 원의 이자를 추가로 부담하는 것으로 분석됐다.
특히 한은의 다른 분석에 따르면 대출금리가 0.5%P 오를 경우 자영업자의 연간 이자 부담이 3조 6000억 원 증가했고, 자영업 다중채무자의 추가 이자 부담도 2조 1000억 원에 달하는 것으로 추산됐다. 자영업자의 대부분이 코로나19 이후 큰 어려움을 겪고 있는 상황을 감안하면 금리 상승이 이들의 상환 여력을 떨어뜨려 연체와 부실 증가로 이어질 수 있다는 우려가 나온다.
한편 금융권에서는 시장금리 상승세가 계속될 경우 주담대 금리 상단이 7%를 넘어 8%대까지 오를 가능성도 제기된다. 기준금리 인상이 은행채 등 시장금리를 거쳐 대출금리로 전이되는 데 시차가 있는 만큼 이미 단행된 국내외 금리 인상과 향후 긴축 압박에 따른 영향도 본격적으로 나타날 수 있기 때문이다.
주담대 금리보다 높은 신용대출 금리 하단은 이미 연 5%를 돌파한 상태다. 은행 자체 신용등급으로 1등급인 차주가 각종 우대금리를 적용한다고 해도 금리가 연 5% 이상이라는 뜻이다. 은행의 신용대출 금리는 1년 새 1~2%P가량 급등했다.
김진호 기자 rplkim@busan.com
당신을 위한 추천 기사
실시간 핫뉴스


[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.