배터리 성장축 전기차서 ESS로…LG엔솔·삼성SDI 내년 영업익 급증


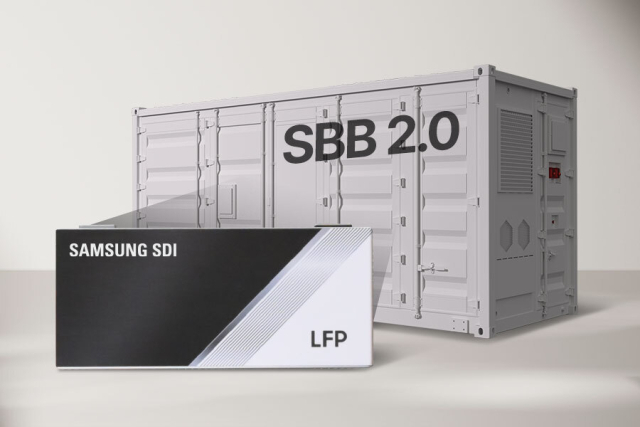 LFP 배터리가 탑재된 ESS 제품 'SBB(Samsung Battery Box) 2.0. 삼성SDI 제공
에너지저장장치(ESS)가 2차전지 산업의 새로운 성장 동력으로 본격 부상할 전망이다. 전기차(EV) 시장의 성장 둔화로 국내 배터리 업체들이 부진을 겪는 사이 인공지능(AI) 데이터센터 확산과 전력 수요 증가가 ESS 시장을 키우고 있어서다. 미국의 탈중국 정책까지 맞물리면서 국내 배터리 업체들의 ESS 수주가 본격적인 실적 개선으로 이어질 것이라는 전망이 나온다.
4일 증권업계에 따르면 LG에너지솔루션과 삼성SDI의 내년 연간 영업이익 컨센서스(증권사 평균 전망치)는 각각 3조 6794억 원, 1조 5253억 원으로 집계됐다. 전년 대비 증가율은 각각 260.3%, 163.8%에 달할 것으로 예상된다. 양사의 합산 증가율은 225.4%에 달한다.
성장세를 뒷받침하는 것은 북미 ESS 시장이다. 신한투자증권에 따르면 올해 상반기 글로벌 ESS 배터리 셀 출하량은 461GWh로 전년 동기 대비 71% 증가했다. 북미 출하량도 76GWh로 83% 늘었다. 국내 배터리 2사의 북미 시장 점유율은 14%에서 20%로 상승했다. 글로벌 ESS 설치량은 2026년 535GWh에서 2027년 638GWh로 19% 증가할 전망이다.
신한투자증권 이진명 수석연구원은 “올해는 전기차 부진에도 ESS 중심으로 주가가 움직였고, 2027년에는 ESS 수주와 현지 생산이 이익으로 확인될 전망”이라고 분석했다.
특히 AI 데이터센터가 ESS의 새로운 수요처로 떠오르고 있다. 기존 유틸리티 중심이던 ESS 시장이 데이터센터의 안정적인 전력 공급을 뒷받침하는 배터리 수요로 확대되는 것이다. 시장조사업체 GGII는 데이터센터용 ESS 배터리 출하량이 2025년 12GWh에서 2027년 61GWh, 2030년 272GWh로 증가할 것으로 내다봤다.
미국의 탈중국 정책도 국내 업체들에 기회 요인이다. 중국산 비전기차용 리튬이온 배터리에는 40.9%의 관세가 부과되는 반면 미국 현지에서 생산한 배터리는 생산세액공제(AMPC)를 받을 수 있다. 세액공제 수혜를 위한 비중국산 부품 조달 비중 요건도 강화되는 추세다. 이에 따라 국내 업체들의 북미 ESS 생산능력은 2027년 말 110GWh까지 확대될 것으로 예상된다. 삼성SDI가 32GWh, LG에너지솔루션이 70GWh 이상을 확보할 것으로 전망된다.
반면 전기차 부문의 회복은 제한적일 것으로 보인다. 신한투자증권은 2027년 글로벌 전기차 판매량이 전년 대비 9% 증가한 2384만 대에 이를 것으로 전망했다. 유럽은 보조금 재개 등의 영향으로 15% 성장할 것으로 예상되지만 국내 배터리 3사의 유럽 시장 점유율은 28.8%에 그친다. 중국 CATL의 점유율이 44.8%에 달하는 만큼 유럽 전기차 시장의 회복이 국내 업체들의 실적 개선으로 직결되기는 어렵다는 분석이다. 북미와 중국의 내년 전기차 판매 성장률은 5%, 3%로 예상된다.
관련기사
# 실시간핫뉴스
당신이 좋아할만한 콘텐츠
오늘의 추천 뉴스


가장 많이 본 뉴스